contador para empezar o regularizar un negocio en Argentina
Puesta en orden
Alta, encuadre, cambio de estudio y primera fotografía de obligaciones y riesgos.
 SENDEROestudio contable
Atención remota
en Argentina
AR · ESorientación general, alcance profesional por acuerdo
Fuentes y fecha de revisiónEmpieza cuando podés ver qué se recibió, qué se controló, qué quedó abierto y cuál es la próxima decisión. Sendero organiza impuestos, contabilidad, sueldos y gestión como un expediente vivo.
Encontrá un punto de partida
El recorrido no calcula impuestos ni reemplaza una consulta profesional. Sirve para ubicar el caso y llegar a una conversación mejor preparada, sin enviar documentación sensible.
Vamos a ubicar obligaciones, documentación y próximo hito antes de definir alcance.
Preparar consultaUna categoría no es una promesa genérica. Cada recorrido reúne cuatro servicios, un resultado esperable y preguntas que ayudan a delimitar qué entra, qué queda afuera y qué evidencia debe conservarse.
Alta, encuadre, cambio de estudio y primera fotografía de obligaciones y riesgos.
Circuitos nacionales y provinciales con responsables, evidencia y control.
Registración, conciliaciones, cierres y balances conectados con la operación.
Novedades, liquidación, revisión, libro digital y legajos trazables.
Caja, costos, márgenes, escenarios y controles antes de decidir.
Qué cambia en el trabajo
Una declaración presentada no explica por sí sola qué información se usó, qué diferencias se resolvieron o qué sigue pendiente. Nuestro método conserva esas relaciones para que el resultado pueda revisarse y retomarse.
Períodos, jurisdicciones, tareas, responsables y exclusiones aparecen antes de empezar. Si el contexto cambia, se registra el cambio y su impacto.
Cada cifra importante conserva su vínculo con comprobantes, bancos, nómina, libros o consultas oficiales, con versión y fecha de corte.
Las diferencias tienen descripción, causa probable, evidencia y dueño. No desaparecen dentro de un ajuste genérico o una conversación aislada.
El cierre separa completado, pendiente, riesgo y mejora. La carpeta deja de ser un archivo muerto y se convierte en una guía de acción.
El volumen no es la única variable. Los canales de cobro, el inventario, el personal, las monedas, la documentación y la velocidad de decisión cambian el circuito contable.
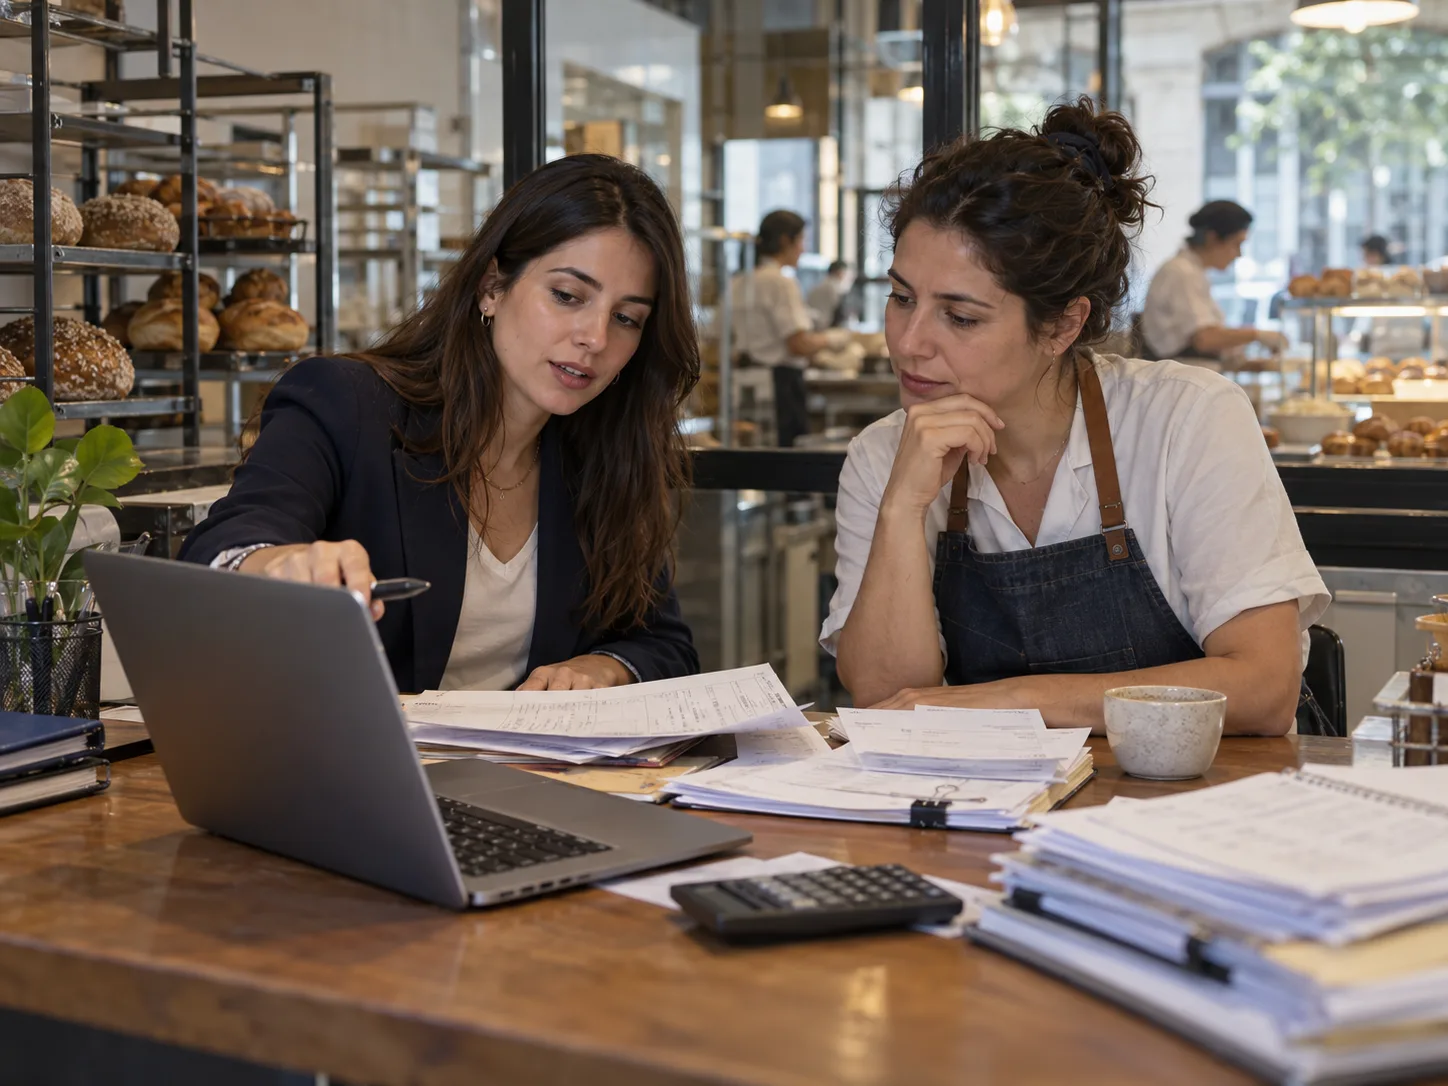
Caja diaria, inventario, medios de cobro, personal y márgenes bajo un mismo cierre.
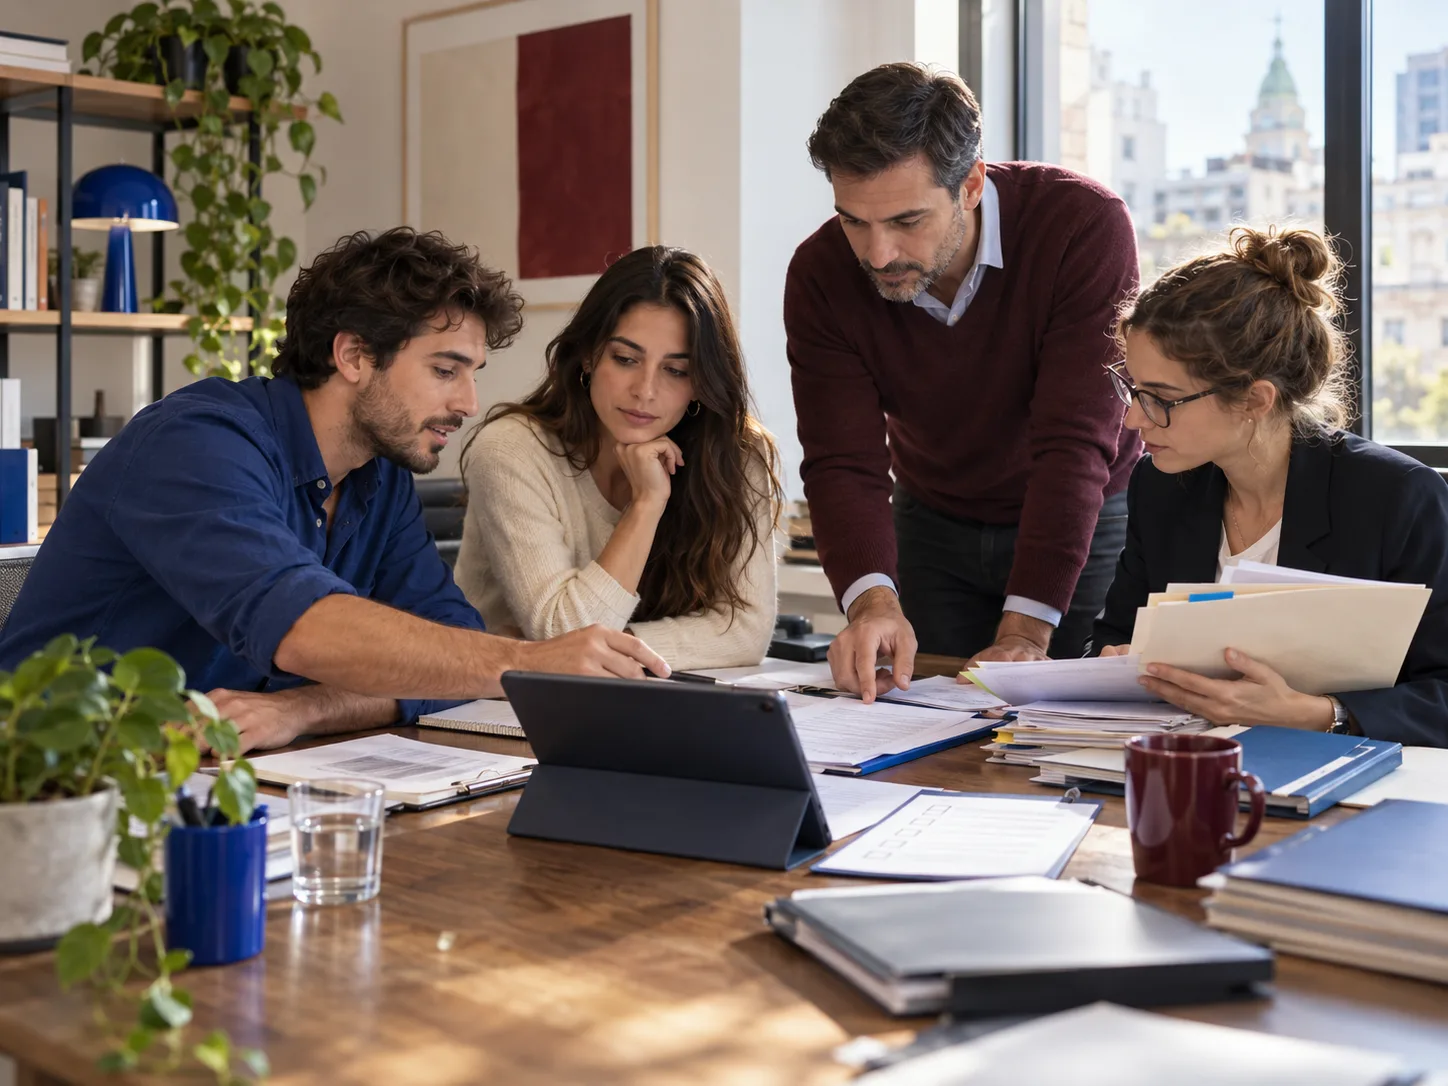
Estructura, servicios al exterior, equipos, inversión y reportes que acompañan el crecimiento.
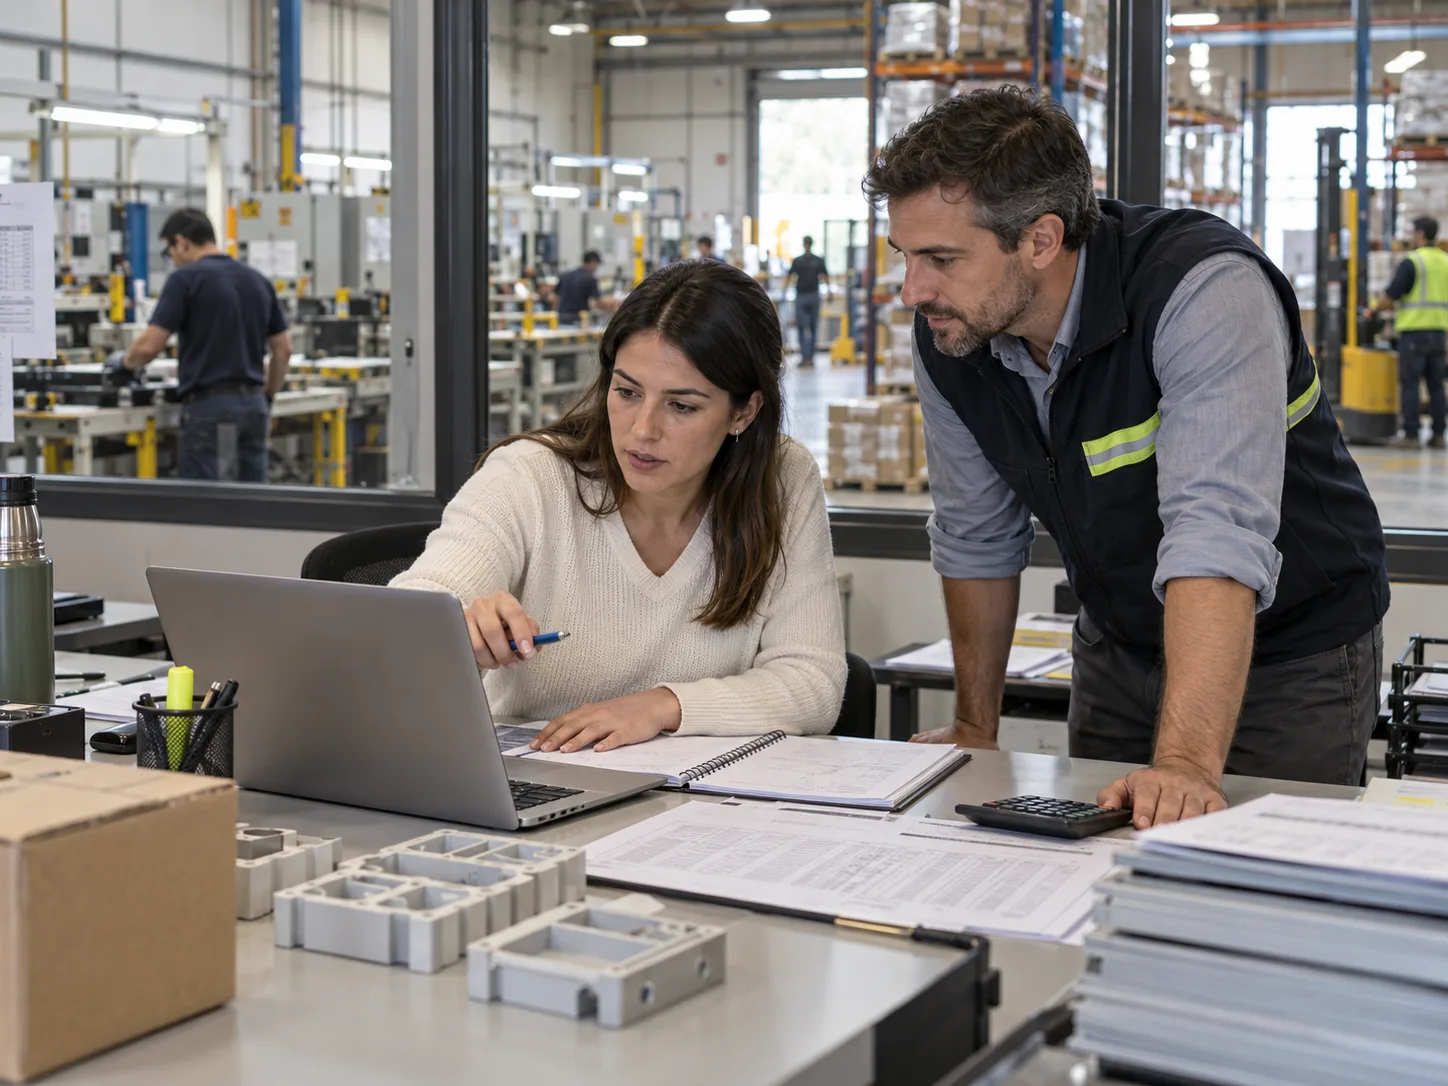
Compras, inventarios, producción, logística y costos conectados con la contabilidad.
Facturación, encuadre, gastos, cobros y cambios de escala sin perder tiempo de trabajo.
Contratos, facturación, cobros internacionales, colaboradores y rentabilidad por proyecto.
Novedades, sueldos, cargas, legajos y contabilidad bajo un calendario común.
Definimos sujeto, actividad, período, jurisdicción, decisión y fecha real.
Inventariamos documentos y accesos delegados; cada pieza conserva origen y estado.
Contrastamos sistemas, abrimos diferencias y confirmamos supuestos antes de avanzar.
El borrador muestra alcance, controles, excepciones y puntos que requieren aprobación.
Entregamos constancias, pendientes, responsables y una fecha de revalidación.
La ilustración explica cómo se lee un expediente: completado, en revisión, bloqueado y próxima acción. Los datos reales solo aparecen después de la contratación, dentro del entorno autorizado de cada cliente.
No reemplazan el análisis de un caso. Ayudan a reunir contexto, verificar fuentes y formular preguntas que revelan el verdadero alcance.
Qué revisar antes del alta, la recategorización y el cierre mensual.
Leer guíaCómo preparar facturación, impuestos, caja y registros.
Leer guíaQué debe existir después de constituir y antes del primer cierre.
Leer guíaInventario de accesos, declaraciones, saldos, libros y tareas abiertas.
Leer guíaCómo encontrar diferencias antes de una intimación.
Leer guíaDocumentos y variaciones patrimoniales que conviene anticipar.
Leer guíaLas reglas, aplicativos y procedimientos pueden cambiar. Por eso una guía identifica la fuente oficial y su fecha de revisión; no convertimos una explicación general en una promesa sobre tu caso. Antes de ejecutar, confirmamos sujeto, jurisdicción, período y vigencia.
Ver criterio de fuentesIndicá actividad, forma de trabajo, jurisdicciones, cantidad de empleados si corresponde y el próximo hito. No adjuntes documentación ni compartas claves. Primero devolvemos un recorrido y las preguntas necesarias para cotizar con responsabilidad.
Iniciar diagnóstico